2026.11.21 / ITベンダー・SI事業者
満稼働のいま、なぜ危機は見えないのか ― 下請けSIerに訪れる変化の時系列
元請からの業務委託を受ける下請け企業を対象に、研修を行いました。その場で、工数需要の減少や単金引き下げの圧力はあるか、と質問しました。返ってきたのは、いまは直接的にはない、という答えでした。
なぜなのだろうと考えました。テクノロジーのトレンドや先進企業の取り組みを考えると、そのような時代はそろそろ始まっているのではないかと思っていたのですが、現実にはそうなっていません。その理由について考えてみました。そして、この先どのような変化が起きるのかを、時系列に整理してみました。
先に結論を申し上げます。圧力が届いていないのは、変化が起きていないからではありません。多重構造のなかで、変化の信号がいちばん最後に届く位置にいるからです。私は、最初の兆候が2027年度に現れ、2029年度を中心に大きな段差が訪れると見ています。手を打つかどうかを決める期限は、2027年度です。
ここに示す時期は、公表されている事実をもとにした私の見立てです。業種や領域によって前後することは承知のうえで、あえて年度を示します。時期のない警鐘は、備えにつながらないと考えるからです。
危機の信号は、なぜ下請けに届かないのか
「いまは直接的にはない」という答えは、正直な実感だと思います。ただ、それは安全を意味しません。信号が届かない理由が五つあります。
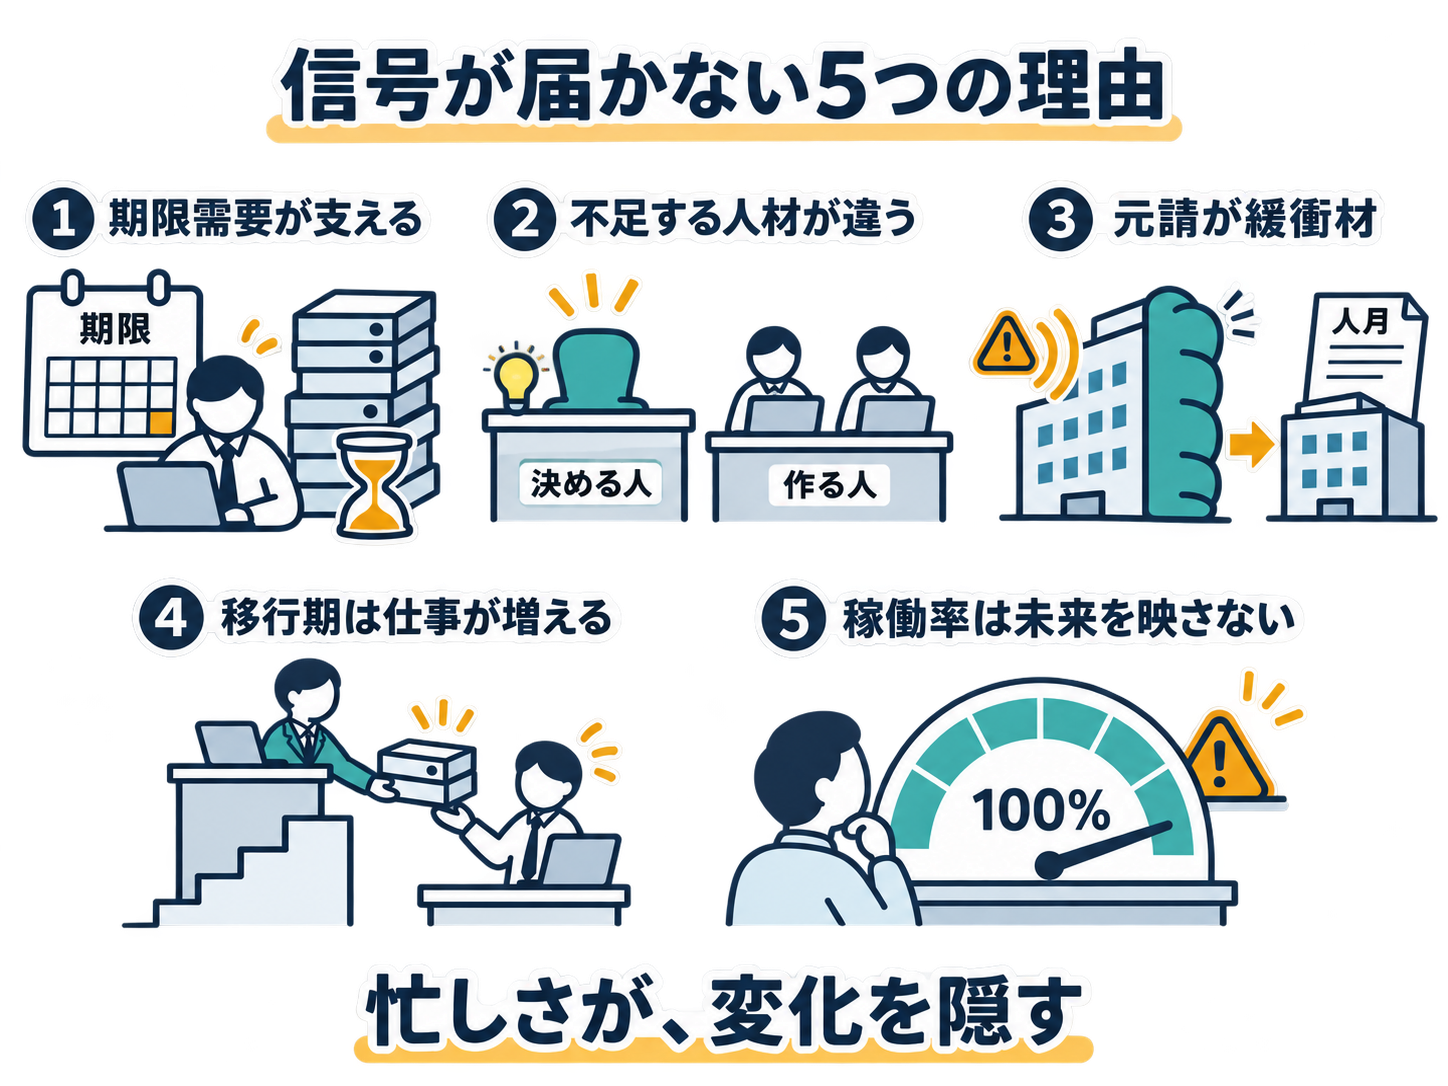
第一に、期限のある需要が仕事量を支えています。基幹システムの刷新が重なり、2027年末にはSAP ERP 6.0の標準保守終了も控えています。デロイト トーマツも、二次請け・三次請けを含むSIer市場は拡大が続くと見ています(デロイト トーマツ)。ただし、期限が来れば終わる需要です。
第二に、「人手不足」の中身が違います。ITRの調査で不足と単価の上昇が目立つのは、上級のコンサルタントやシステムエンジニアです(@IT)。足りないのは、何を作るかを決め、結果に責任を負える人です。指示された仕様を実装する人ではありません。
第三に、元請が緩衝材になっています。富士通のValue Pricingのように、元請は価格の考え方を変え始めました。しかし、その摩擦は元請とユーザー企業の間で起きており、下請けへの発注書は人月のままです。
第四に、移行期にはむしろ仕事が増えます。元請の社員が上流や新しい役割へ移り、空いた製造や保守の仕事が下請けに流れてくるからです。忙しさの理由は「自社が選ばれている」ことではなく、「元請が持ち場を離れつつある」ことにあります。
第五に、稼働率という計器が危機を映しません。稼働率も売上も結果を示す数字で、先行きは示しません。しかも稼働率が高いほど、新しいことを学ぶ余力は残りません。
どれも経営者の怠慢ではありません。構造がそうさせています。
工数が「売上の源」から「削る原価」に変わる
人月で契約しているかぎり、元請は下請けの工数に利ざやを乗せて売ります。下請けの人数が多いほど、元請の売上も増えます。両者の利害は一致していました。
ところが、元請が価値や利用量で値付けをするようになると、売上は工数と切り離されます。かかる工数は少ないほど利益が増えます。下請けの工数は「売上の源」から「削るべき原価」に変わり、利害が反転します。
富士通は、Value Pricingの比率を2025年度の20%から2030年度に60%へ引き上げ、粗利率を3%以上押し上げる効果を見込んでいます。その一部は外注費の圧縮だと読むのが自然です。
ユーザー企業の買い方が変わらないうちは下請けも安泰だ、とは言えません。ユーザー企業が人月で買い続けるなら、元請は売値を据え置いたまま、内部の原価をAIで削れます。最初に削るのは、社員ではなく外注です。
価格の転換には顧客の合意が要りますが、原価の削減は元請だけで決められます。ですから、下請けへの波及は、元請の価格転換より先に来ます。元請が公表している目標年度は、下請けにとって「その年から始まる」ではなく、「その年までには起きている」という期限です。
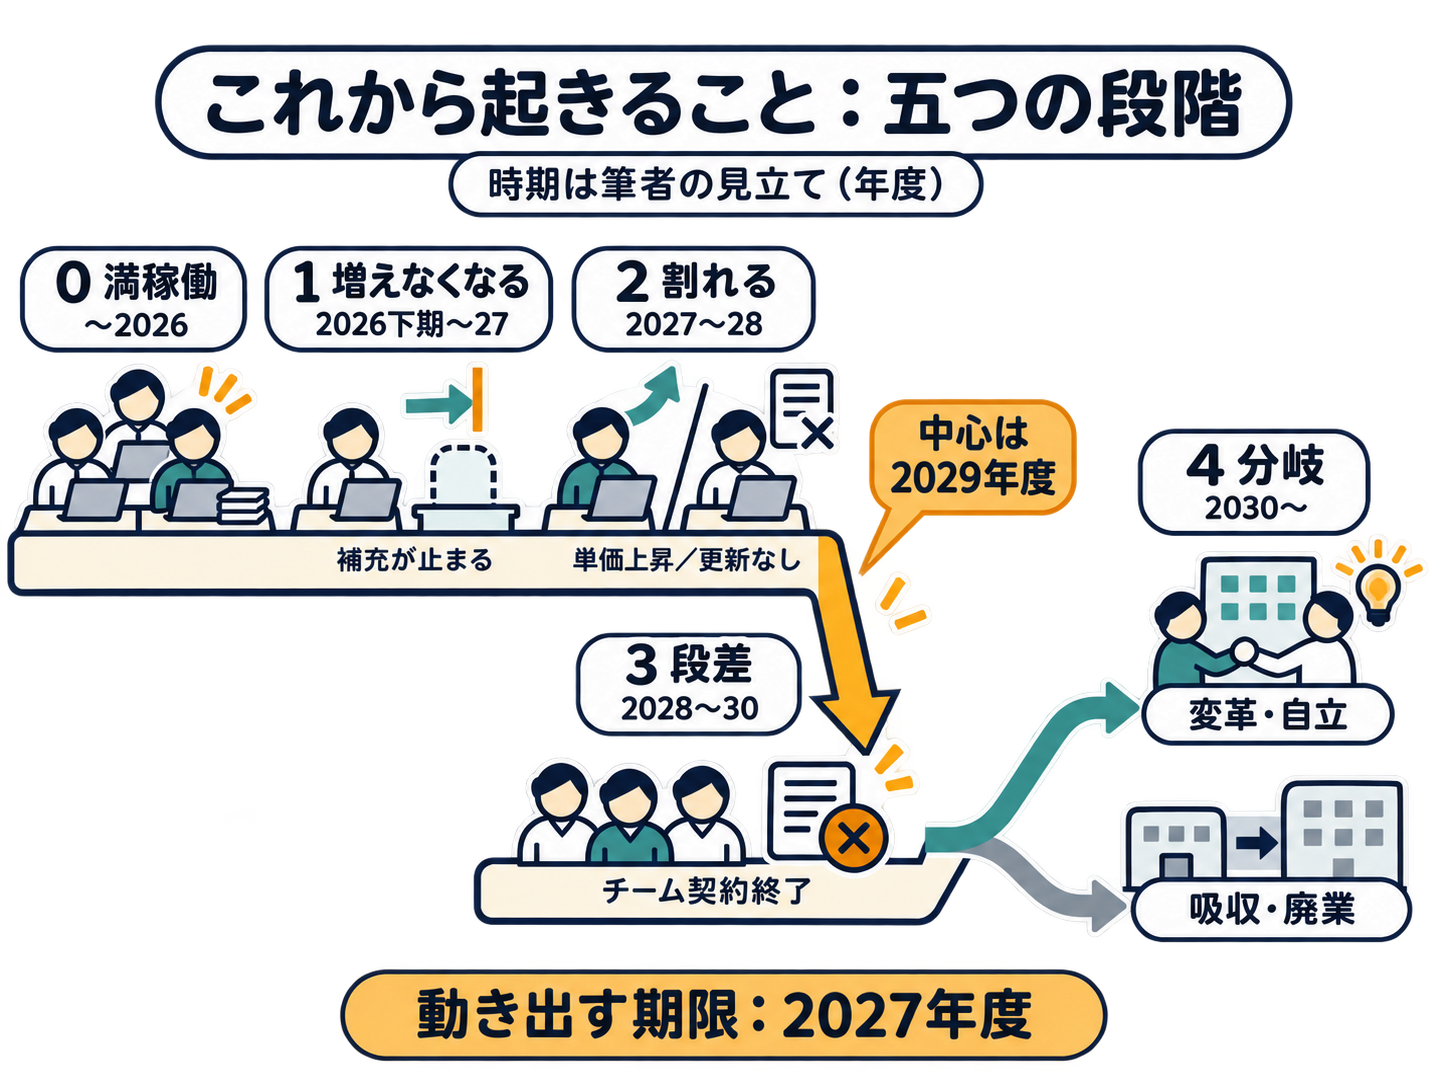
これから起きること:五つの段階
| 段階 | 時期 | 現場で起きること | 社内の受け止め |
| 第0段階 満稼働 | 〜2026年度 | 増員の要請が続く | 「人が足りない」 |
| 第1段階 増えなくなる | 2026年度下期〜2027年度 | 補充がなくなり、若手が通らない | 「あの案件の事情」 |
| 第2段階 割れる | 2027〜2028年度 | 上位者は単価上昇、下位者は更新なし | 「うちは評価されている」 |
| 第3段階 段差 | 2028〜2030年度(中心は2029年度) | チーム単位で契約が終わる | 説明がつかなくなる |
| 第4段階 分岐 | 2030年度〜 | 残る会社と消える会社に分かれる | ― |
変化は緩やかな下り坂ではなく、段差として現れます。刷新案件の山が続く間は、生産性が上がっても、増え続ける仕事量がそれを埋めます。山が越えたとき、隠れていた分がまとめて表に出ます。しかも外注の枠は元請の年度予算で決まるので、変化は4月の契約更新で起きます。
第0段階 満稼働(〜2026年度)
いまの姿です。期限需要と、元請社員の上流への移動によって、仕事量の増え方がAIによる生産性の向上を上回っています。研修で伺った「いまは直接的にはない」という答えは、この段階の姿そのものです。
第1段階 増えなくなる(2026年度下期〜2027年度)
最初の変化は、発注が減ることではありません。増えなくなることです。元請の現場がAIを使いこなすと、同じ人数で処理できる量が増えます。そのとき元請は、契約を切るより、欠けた人を補充しないことを選びます。退場者の補充がなくなり、新人の面談が通らず、契約更新の期間が短くなります。
NTTデータは2027年度に向けて開発の生産性を大きく高める目標を掲げ(日経BP)、生成AIを実践で使える人財の育成を同年度までに全社員約20万人へ広げるとしています(NTTデータグループ)。元請の現場全体がAIを前提に動き始めるのが、この時期です。売上は横ばいなので、誰も問題にしません。
入口から細っていく動きは、米国で先に数字になっています。スタンフォード大学のAIインデックスレポート2026年版によれば、22歳から25歳のソフトウェア開発者の雇用は、2024年以降におよそ2割減りました(ビジネス+IT)。未経験者を採用し、育てながら単価の差で収益を得る下請けの型は、この入口に支えられています。
第2段階 割れる(2027〜2028年度)
AIを前提とした現場では、一人ひとりが生み出す量の差が数字で見えます。同じ頃、外注費が「削る原価」として管理され始めます。上位の技術者は単価が上がって引き留められ、下位の技術者は更新されません。
富士通のValue Pricing比率を、2025年度の20%から2030年度の60%まで直線で結ぶと、2028年度に44%となります。これは私の試算です。売上の4割が工数と切り離されれば、外注の見直しは個々の案件の判断から、全社の方針に変わります。
平均単価が上がるので、経営者は「評価されている」と受け取ります。しかし上がっているのは上位者の値段であり、会社の値段ではありません。利ざやを生んでいた若手の層は待機で赤字になり、稼げる上位者は元請やユーザー企業へ去っていきます。
第3段階 段差(2028〜2030年度、中心は2029年度)
三つの力が重なります。
- 期限需要の剥落:SAP ECC 6.0の標準保守は2027年末に終わり、延長しても2030年末までです(解説記事)。刷新の仕事は2028年度から減り始めます。
- 刷新そのものの省人化:NTTデータは2026年11月、基幹システムを生成AIで作り直すサービスを始め、工期を約4割、刷新後の保守開発工数を約5割減らせると試算しています(ビジネス+IT)。
- 価格転換の過半化:先ほどの試算では、富士通の比率は2029年度に5割を越えます。
階段は2028年、2029年、2030年の4月の三回あります。私は、2029年4月の段差が最も大きいと見ています。刷新の山が越え、元請各社の目標期限が翌年に迫る年だからです。
「来期は半分の人数で」と、チーム単位で契約が終わります。二次請けは自社の社員を守るため、三次請け以下を先に切ります。階層の深いところにいる会社ほど、早く、予告なく切られます。人件費は固定ですが、売上は月単位で消えます。この段階で危機感を持っても、打つ手の元手が残っていません。
第4段階 分岐(2030年度〜)
残るのは、段差が来る前に、次のいずれかを持っていた会社です。少人数で生産量を請け負える体制、会社として持つ業務知識、ユーザー企業との直接の関係。持たない会社は、吸収されるか、廃業するかになります。
時期は、早まる方向に振れやすい
遅らせる要因は、ユーザー企業の合意形成の遅さや、規制業種の慎重さです。これらは元請とユーザー企業の間の価格転換には効きますが、元請内部の原価削減にはほとんど効きません。一方、AIの能力の向上や景気後退といった早める要因は、下請けに直接効きます。景気が悪くなれば、元請はまず外注から削ります。
決断の期限は2027年度
手を打てる時期と、危機感を持てる時期は重なりません。打ち手に最も適した第1段階では数字が最良に近く、誰の目にも危機が見える第3段階には元手がありません。
人の育て直しにも、顧客の開拓にも、2年から3年はかかると私は見ています。段差の中心を2029年度とすれば、着手の期限は遅くとも2027年度です。
まず、計器を替えることをお勧めします。売上と稼働率に加えて、次の四つを四半期ごとに記録します。
- 退場者に対する補充の割合
- 若手の面談通過率
- 契約更新の平均期間
- 上位技術者の離職
あわせて、次のような出来事にも注意してください。値引き要求の理由が「AIでできるはず」になる。契約が期間基準から生産量基準に変わる。元請がパートナーの選別を始める。引き合いが製造・テストから仕様・レビューへ移る。どれも、売上より先に現れます。
そのうえで、好況のうちに稼働率を意図して下げ、学習と試行の時間を確保します。いまの利益は、猛予の期間に与えられた元手です。
そして、売るものを次の三つのどれかに絞って変えます。
- 生産量で請ける:AIを前提とした少人数のチームで、人数と期間ではなく成果物で請ける
- 業務知識を会社の資産にする:個人の頭にある知識を仕様やテストの資産に移し、利用に応じた対価を求める
- ユーザー企業と直接つながる:元請が入れない中堅・中小や地域の企業で、事業部門の内製を支える
規模の小さい会社ほど、一つに絞るべきです。未経験者を大量に採用し、短い研修のあと現場に送り出す型は、第1段階で最初に行き詰まります。
次に同じ質問をするときは、問い方を変えようと思います。「工数が減っていますか」ではなく、「退場した人の補充を求められていますか」「新人の面談は通っていますか」と。一つでも思い当たることがあれば、第1段階はすでに始まっています。
元請は、守ってくれるのか
ある地方で、大手ITベンダーのパートナーとして仕事を請けている企業に話を聞きました。危機感はある。ただ、元請が何らかの施策を打ってくれるのではないかと期待している。これまで自分たちが元請を支えてきたのだから、というお話でした。
この気持ちはよく分かります。支えてきたのも事実でしょう。それでも私は、この期待は甘いと申し上げなければなりません。
元請と下請けが支え合ってこられたのは、利害が一致していたからです。その前提が変わります。しかも元請自身が、同じ圧力の下で、自社の社員と利益を守らなければならない立場にあります。施策を打つとしても、それは選んだ少数のパートナーに向けたものになるでしょう。選ばれるのは、すでに自分で変わり始めている会社です。待っている会社ではありません。
過去に支えてきたことは、これからの仕事を約束してくれません。自分の会社の行く先は、自分で決めて、自分で動かなければ、どうにもならないのです。
幸い、いまはまだ仕事があり、利益があり、時間があります。それを何に使うかを決められるのは、経営者だけです。
参考にした資料
- 富士通のValue Pricingを取り上げた記事(ネットコマース)
- 人月という信頼の終わり(ネットコマース)
- AIディスラプションで進むSIer事業再構築の方向性(デロイト トーマツ)
- 「争奪戦が激しいITエンジニア職」とその理由(@IT)
- スタンフォード大学AIインデックスレポート2026を紹介した記事(ビジネス+IT)
- NTT DATAが推進するAI活用によるソフトウェア開発変革(日経BP)
- 実践的な生成AI人財育成を2027年度までにグローバル全社員へ拡大(NTTデータグループ)
- NTTデータ、COBOL基幹システムを生成AIで「作り直し」(ビジネス+IT)
- SAPの2027年問題とは?(issoh.co.jp)
新著『【図解】コレ1枚でわかるAI戦略」のご紹介
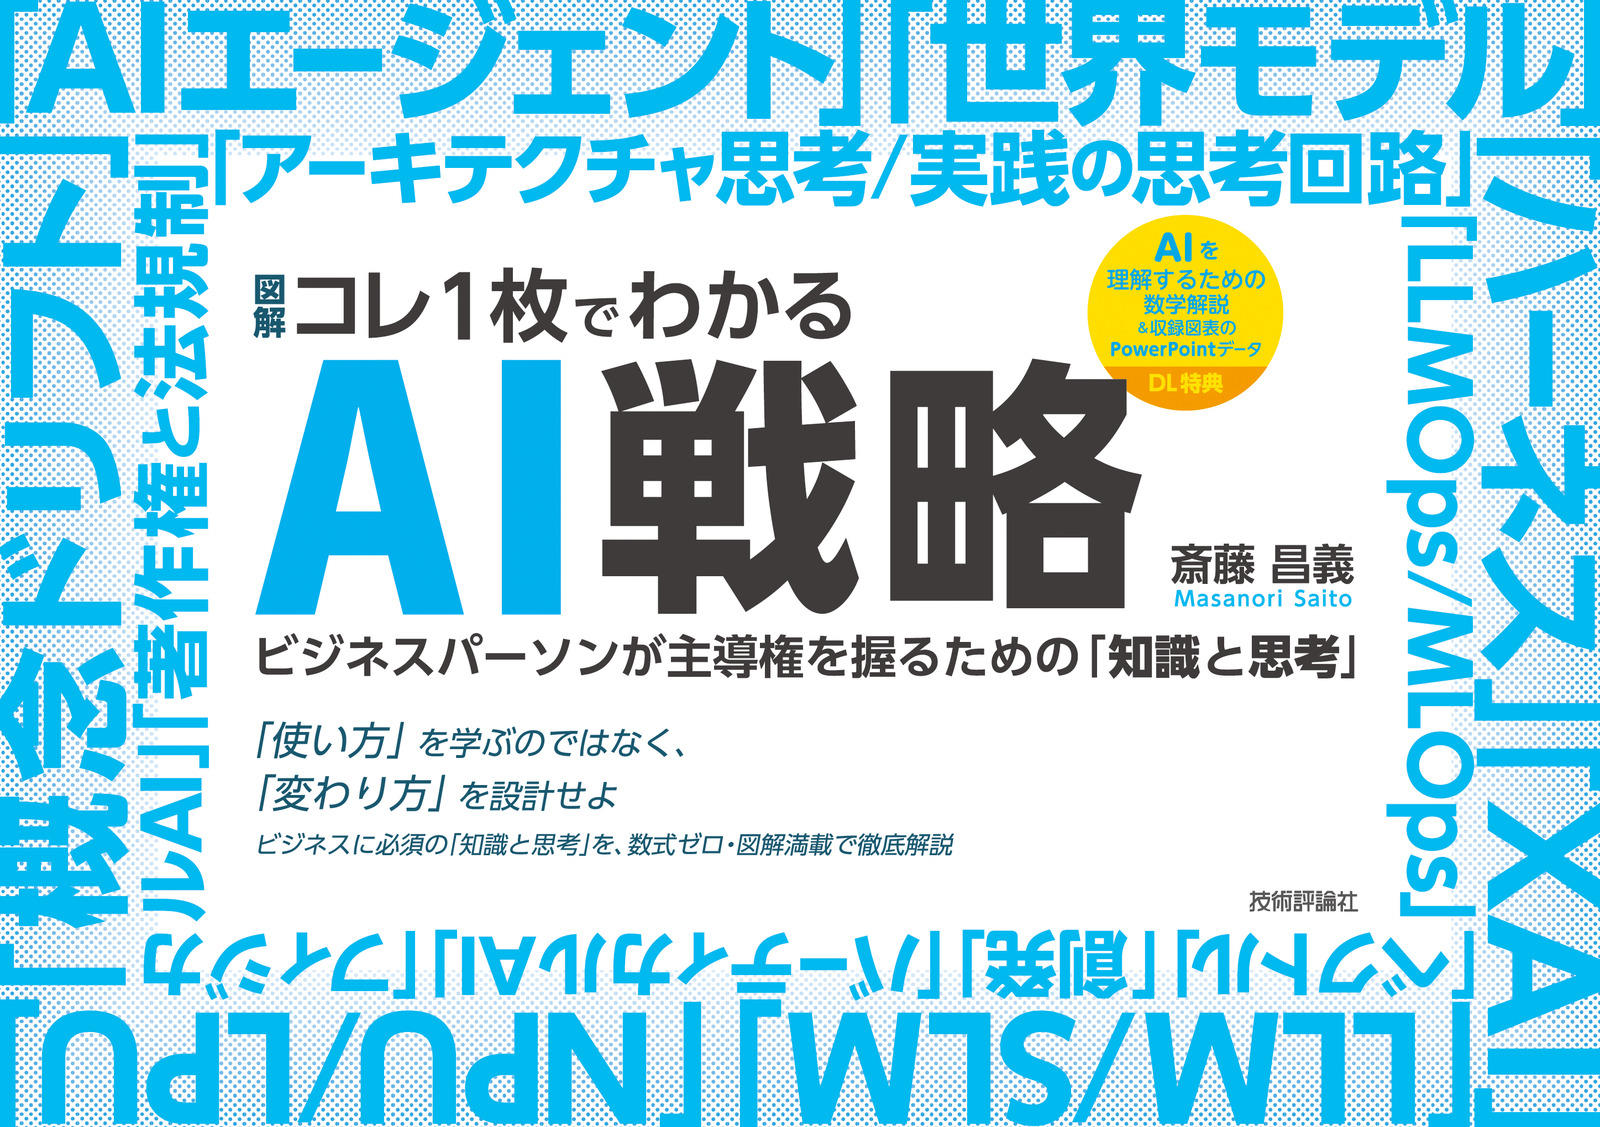
このたび新著『【図解】コレ1枚でわかるAI戦略 ビジネスパーソンが主導権を握るための「知識と思考」(11月11日 Amazon出荷)』を上梓いたしました。このブログで連載しているAIについての解説は、本書の原稿を基に執筆しています。
本書は、AIプロジェクトでビジネスパーソンが主導権を握るために、何を知り、どう考えるべきかを整理し、豊富な図解とともにわかりやすく解説したものです。初心者向けの手引きでもなければ、エンジニアのための技術書でもありません。その中間に位置する、これまで誰も本格的に向き合ってこなかったテーマに挑んだ1冊と自負しています。
AIに限らず、ITに関わる取り組みは本来、事業に責任を持つビジネスパーソンが主導権を握って進めるべきものです。しかし現実には、技術の難しさを理由に、ITベンダーやSI事業者に任せきりにしてしまうプロジェクトが少なくありません。とりわけAIプロジェクトは、従来のITプロジェクトにはない特異性や技術の急速な進化もあって、「専門家への丸投げ」に陥りがちです。これでは、事業の成果に結びつけることはできません。
そこで本書では、AIプロジェクトの責任を託されたビジネスリーダーが、専門家であるエンジニアと対等に議論し、プロジェクトの主導権を握れるように、AIに関わる技術を数式やプログラム・コードを使わず、概念として理解できるように解説しました。あわせて、AIプロジェクトに特有の法律や規制、プロジェクト管理といった実務実践に欠かせない知識も整理しています。
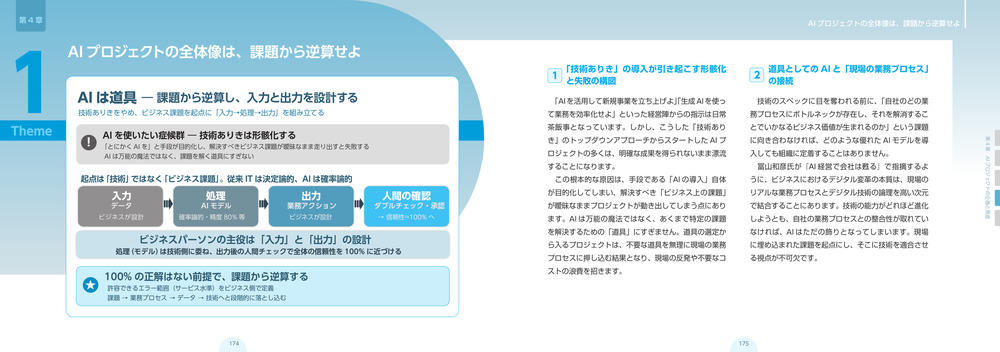
さらに、AIに関連する数学的知識をまとめた別冊(PDF版)と、本書の全図表(PPTX版・ロイヤリティ・フリー)を、オンラインからダウンロードいただけるようにいたしました。
また本書は、AIプロジェクトをユーザー企業に提案するITベンダーやSIerの皆さんにも、お役に立つはずです。人月ビジネスの前提が崩れつつあるいま、お客様の事業に寄り添う力はこれまでにも増して求められ、AIはそのための「前提」となりました。一方で、AIプロジェクトには従来のITプロジェクトにはない特徴があり、これを理解しないままに取り組めば、お客様をミスリードしかねません。そうならないための知識を得ていただく一助にもなると思います。
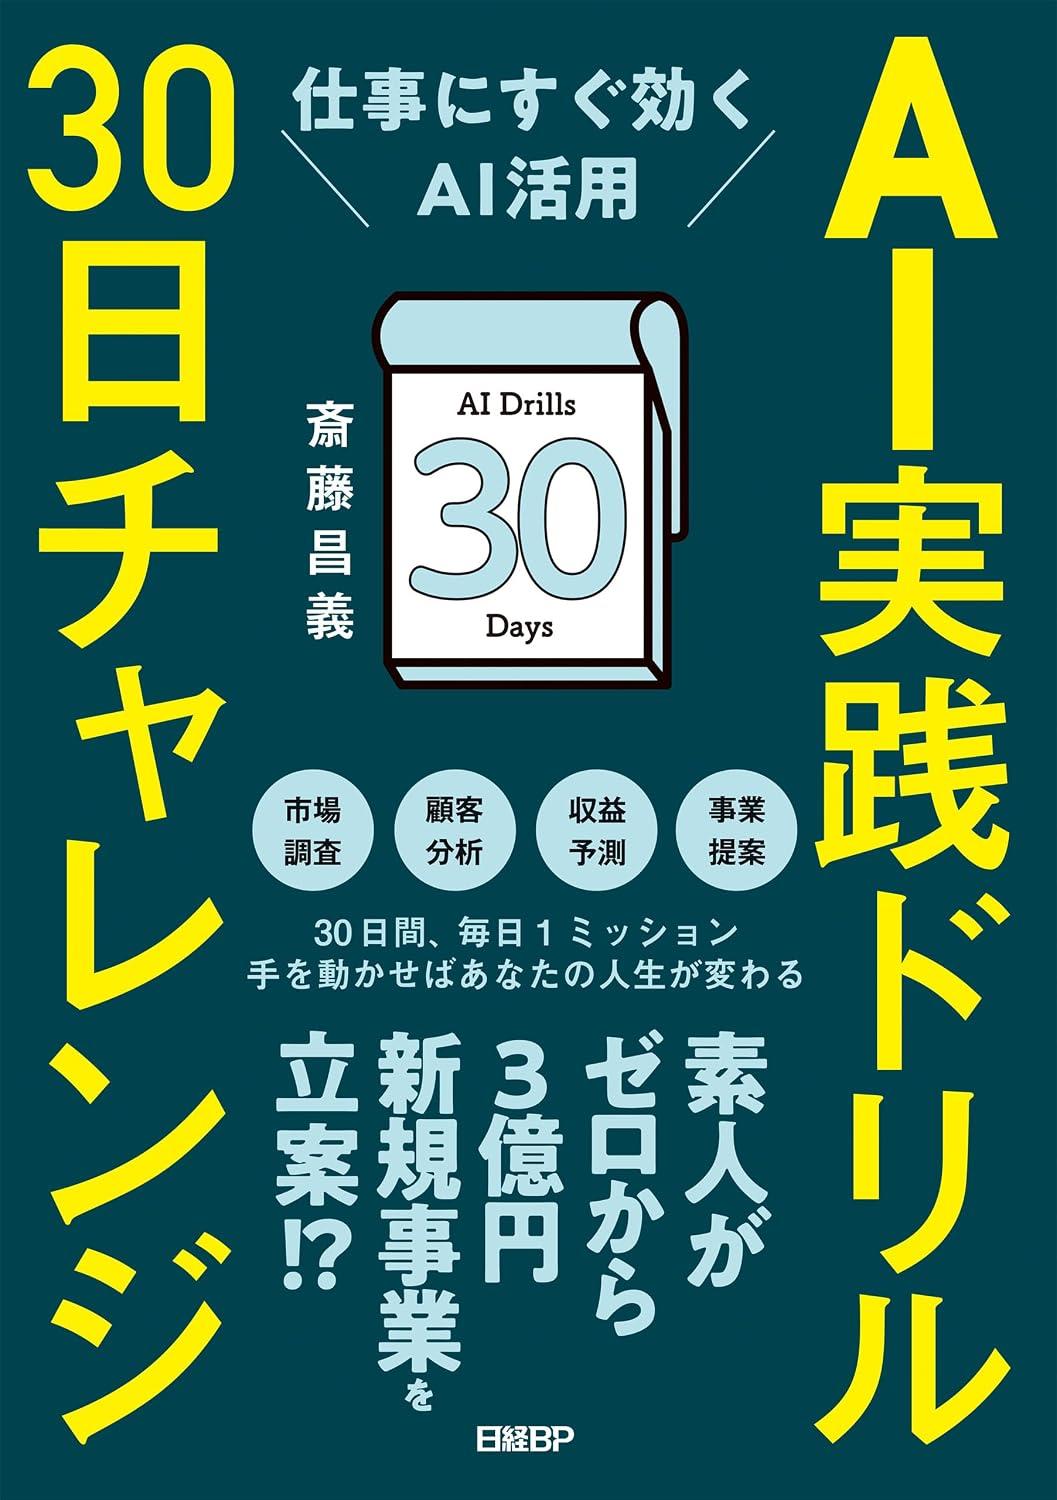
今年6月に上梓いたしました『AI実践ドリル30日チャレンジ』(日経BP)が、AIを使って新たなビジネス価値を生み出す「個人のスキル」を磨くための本だとすれば、本書は、企業がビジネスとしてAIプロジェクトに取り組む「組織のスキル」を知るための本です。
既存の業務手順やビジネスモデルを前提に「AIで何ができるか」を考えるのではなく、AIを前提に既存を新しく作り直す、すなわち「AIでどう変わるか」という視点で実務実践に取り組む皆さんを支えたい。2冊に共通するのは、そんな思いです。あわせてご覧いただけますと幸いです。
AIは「使うと便利なもの」から「使うことが前提のもの」へと、その位置づけを変えました。そこに求められるのは、仕事の効率を上げるための「個人のスキル」にとどまらず、業績に貢献する「組織のスキル」です。本書は、その「知識と思考」を提供する1冊です。
AIは使っているものの、働き方が大きく変わった、会社が変わりつつある、そんな実感がなかなか持てない。もし、そんなモヤモヤしたものがあるのなら、ぜひ、本書を手に取ってください。
本書の目次
第1章:AIの現在地〜人間とテクノロジーの役割を再定義する
- テーマ1:そもそも「モデル」とは何か?
- テーマ2:生成AIの根幹「基盤モデル(ファウンデーションモデル)」
- テーマ3:AI、機械学習、ディープラーニング、生成AIの「包含関係」
- テーマ4:ビジネスで必須となる2つのフェーズ:「学習」と「推論」
- コラム1:「AGI」とは何か?
- テーマ5:AI進化の歴史〜「識別型」から「生成型」、そして「自律型」から「AGI」へ
- コラム2:「身体性を持ったAGI」へのロードマップ
- テーマ6:AIの強みと限界
- テーマ7:AI開発で鎬を削る、巨大企業たち
- テーマ8:AIの現在地と、ビジネスにおける「AI」の再定義
- テーマ9:人間との協働モデル〜AIに任せてはいけないこと
- コラム3:「センス」と「利他の精神」が羅針盤
第2章:業務への組み込みと自律型AI(Agentic AI)の実装
- テーマ1:プロンプトエンジニアリングの本質は「指示の構造化」にある
- テーマ2:自社独自の知識をRAGでAIに付与する
- テーマ3:ファインチューニングによりモデルを「専門家化」する
- テーマ4:AIaaSによるスピード導入の定石
- コラム1:タスクを各モデルへ自動で割り振る「AIモデルルーター」
- テーマ5:自律型AI(Agentic AI)の出現と動作原理
- コラム2:4段階のAI×ビジネス活用
- テーマ6:複数エージェントの協働(マルチエージェント)と新標準規格MCP
- テーマ7:AI組み込みによる次世代ユーザー体験(UX)の設計思想
- テーマ8:ノーコード・ローコードAIツールの実務価値とセキュリティガバナンスの限界
第3章:第3章:開発最前線とAIインフラの進化
- テーマ1:Transformer(トランスフォーマー)はなにが革命的だったのか
- テーマ2:リーズニングモデル(推論強化モデル)の衝撃
- テーマ3:推論専用チップの台頭
- テーマ4:小規模言語モデル(SLM)とローカルモデル(AI PC)がもたらす自律分散型インフラ
- テーマ5:バーティカルAI(特化型モデル)の選択基準
- テーマ6:E2Eマルチモーダルモデルによるリアルタイム対話の進化
- テーマ7:説明可能なAI(XAI)の実務上の要求
- テーマ8:現実世界の物理法則を予測・理解する「世界モデル」
- テーマ9:物理空間で自律駆動する「フィジカルAI(ロボティクス)」への接続
第4章:AIプロジェクトの企画と推進
- テーマ1:AIプロジェクトの全体像は、課題から逆算せよ
- テーマ2:自社の課題を発見する「業務機能別ユースケースの見取り図」
- テーマ3:AI推進チームに必要な3つの役割(ビジネス、データ、エンジニアリング)
- テーマ4:全社的なAIリテラシー向上のための「リスキリング戦略」
- テーマ5:死の谷に陥らないためのPoC(概念実証)の進め方
- テーマ6:RFP(提案依頼書)に絶対に盛り込むべきAI特有の要件
- テーマ7:AIプロジェクト特有のコスト構造とROIの正しい見積もり方
- コラム1:生成AIサービスの料金モデル:仕組みと賢い使い分け
- テーマ8:生成AI導入の4大アプローチとベンダー評価軸
- テーマ9:AIの精度を決める「良質なデータ」の条件とデータ・サプライチェーン
- テーマ10:開発手法のベストプラクティス(SaaS利用 vs API連携 vs 独自モデル構築)
- テーマ11:システム開発を再定義する「AI駆動開発」と内製化モデル
- テーマ12:導入を成果に変える「定着マネジメント」〜 死の谷の先にある「定着の谷」
- テーマ13:AIプロジェクトの全体を俯瞰しその進め方を整理する
第5章:リスク回避のためのAIガバナンス
- テーマ1:企業として備えるべき基本のAIルール「社内AI利用ガイドライン」の作り方
- テーマ2:生成AIと著作権〜実務的な対処法
- テーマ3:情報漏洩リスクとセキュリティ対策〜クラウド利用とローカルモデルの使い分け
- テーマ4:AIのバイアスと公平性の問題〜企業のブランドリスクへの対応
- テーマ5:国内外のAI法規制の全体地図〜ルールを「設計要件」として読み解く
- テーマ6:ディープフェイクと偽情報〜「攻撃される側」のリスクへの防衛
- テーマ7:業務の効率化から「事業の再設計」へ〜AIが変えるビジネスモデル
- コラム1:AI主権とは何か
