
前稿で残した問い
前稿「AI前提のSIビジネスは工数では成り立たない」で、私は一つの問いを残しました。元請けが顧客に価値で売ろうとするとき、協力会社との関係はどうなるのか、という問いです。
富士通のValue Pricingを題材に、人月という前提を支えてきた柱を一本ずつ確かめていくと、最後に残ったのがこの柱でした。富士通は顧客に対して価値で売ろうとしています。しかし、協力会社からは工数で買っています。元請けの価格モデルがどれほど変わっても、この調達構造が残る限り、人月は業界から消えません。むしろ、元請けだけが人月を抜け、協力会社に人月が押し付けられる形になりかねません。
これは富士通のパートナーだけの問題ではありません。日本のSIビジネスは、元請けから二次、三次、四次へと工数を分配する構造の上に成り立ってきました。その構造の下層には膨大な数の企業があり、そこで働く技術者は数十万人に及びます。AIが工数を消し始めた今、この構造の中で最も厳しい立場に置かれるのは、工数を売ることしかできない下層の企業です。
本稿では、なぜ協力会社が厳しい状況に追い込まれるのかを丁寧に確かめた上で、どう対処すべきかを考えます。先に結論を言えば、これは現場の自助努力で乗り切れる問題ではありません。経営がこの現実を正しく理解し、道筋を示し、自らの変革を断行できるかどうかにかかっています。そして、それは一企業の生き残りの問題を超えて、日本のユーザー企業とIT企業の関係をどう築き直すかという問題につながっています。
なぜ協力会社が最も厳しい立場に置かれるのか
感情論ではなく、構造として確かめておきます。協力会社を追い込む力は、五つあります。
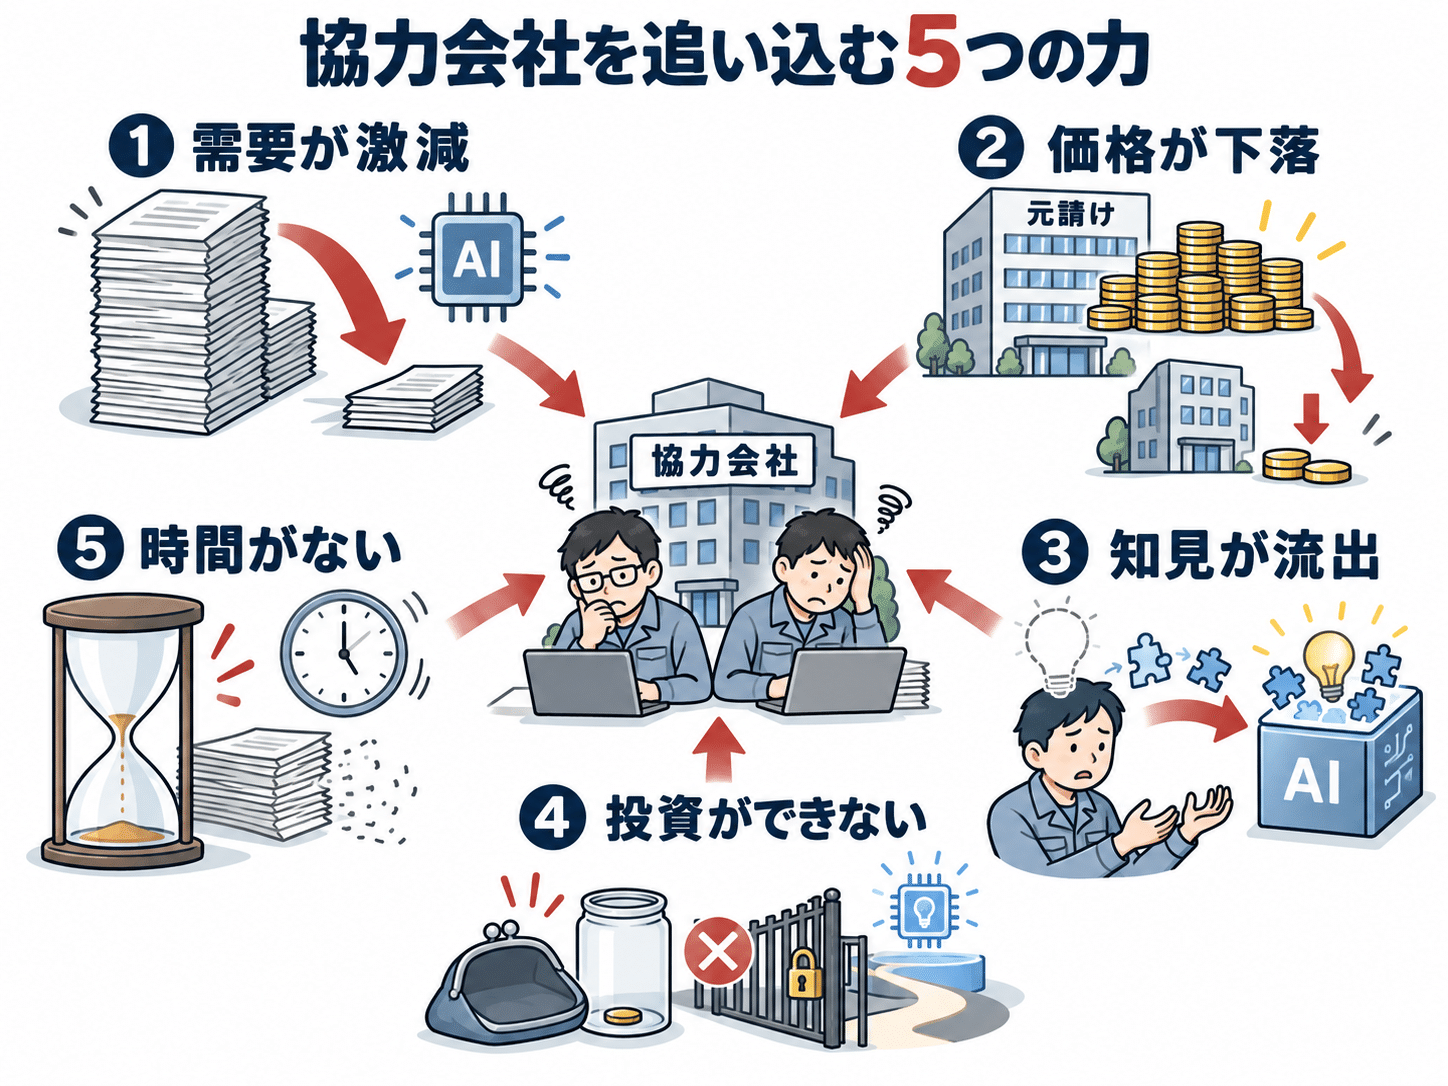
第一に、需要が桁で減ります。 富士通はAIドリブンデリバリーで開発生産性を最終的に100倍にすると述べ、2030年度にはその段階を3割の案件で使うとしています。NTTデータグループの社長も、2000人で行っていた業務がAIエージェントで500人で行えるようになる見込みだと語ったと報じられています。数字の正確さはさておき、工数が1割、2割ではなく、半分、四分の一、十分の一という単位で減ることを、元請けの経営は前提に置いています。そして元請けが工数を減らすとき、最初に減らすのは外部調達です。社員は固定費であり、協力会社は変動費だからです。多重下請けは、元請けにとって需要変動の緩衝材でした。緩衝材は、需要が縮むときに真っ先に圧縮されます。
第二に、価格が崩れます。 元請けは顧客に価値で売り、協力会社からは工数で買います。AIによって必要工数が減れば、元請けは「AIを使えばこの工数で済むはずだ」という前提で発注します。協力会社の現場で実際にそこまで効率が上がらなければ、差額は協力会社の利益から出ます。しかも元請け側は、顧客への価格を価値基準で維持しています。AIの果実は上に残り、痛みは下に流れる。これが「価値で売り、工数で買う」構造の必然です。
第三に、知見が吸い上げられます。 前稿で述べたとおり、人月が消えるのは、現場で得た知見が人から製品へ移るときです。元請けはこれを本気で進めようとしています。問題は、その知見の多くが協力会社の技術者の中にあることです。特定の業種のシステムを何十年も担ってきたのは、元請けの社員だけではありません。現場の暗黙知が元請けの製品やAIエージェントに体系化されたとき、協力会社の手元には何も残りません。知見を工数として売ってきた企業は、知見が製品に移った瞬間に、売るものを失います。
第四に、投資の余力がありません。 価値で売るには、自社の製品を持つか、成果のリスクを引き受ける必要があります。どちらも資本が要ります。人月の薄い利益率で回してきた協力会社に、AIへの投資、製品開発、成果未達時の損失を引き受ける余力はほとんどありません。元請けは人月から離れる投資ができても、協力会社にはそれができない。構造転換の入口で、すでに非対称が生じています。
第五に、時間がありません。 富士通はモダナイゼーション需要のピークを2028年度と見ています。レガシー刷新は、協力会社に最後の大量の工数をもたらす需要です。その需要が山を越えた後に、人月で買われる仕事がどれだけ残るのか。おそらく、今の規模からは想像できないほど少なくなります。残された時間は、2年から3年です。
ただし、この見立てには一つ留保があります。最大の不確実性は、ユーザー企業の側にあるということです。業界が価値で売買する構造に変わるかどうかは、ユーザー企業が工数で買う慣行を手放せるかにかかっており、公共の調達制度、年度予算の組み方、情報システム部門の説明責任の仕組みは、簡単には動きません。この変化には、5年、10年という単位の時間がかかるでしょう。
しかし、ユーザーの変化が遅いことは、協力会社にとっての猶予を意味しません。ここには二つの時計があります。一つは、協力会社の需要が崩れる時計です。これはユーザーの変化を必要としません。元請けがAI駆動開発を進め、外部調達を減らす判断は、ユーザーがどう買おうと元請けの内部で完結するからです。ユーザーが人月で買い続けていても、元請けはAIで減った工数の分だけ発注を減らし、ユーザーへの請求は維持できます。むしろユーザーが変わらないほうが、元請けはAIの果実を自分の粗利として取れる。この時計は、元請けのAI導入の速度だけで進みます。2年から3年というのは、この時計の見立てです。
もう一つは、価値で売る市場が開く時計です。こちらはユーザー次第であり、遅い。問題は、二つの時計が同じ速さで進まないことです。痛みは速い時計で来て、報酬は遅い時計で来る。元請けの下での需要は先に消え、価値で売る市場はまだ開いていない。ユーザーの変化が遅れるほど、この最も苦しい期間は長引きます。ユーザーが変わらないことは、協力会社の時間を延ばすのではなく、谷を深くするのです。
一方で、ユーザー企業が一様に動かないわけでもありません。変化は情報システム部門からではなく、事業部門から始まると私は見ています。AIを使って自分たちで何かを作り始めた事業部門は、工数で買う感覚を最初から持っていません。彼らが求めるのは成果と速さであり、調達の慣行はその後からついてきます。ユーザー企業全体が変わるのを待つ必要はなく、すでに変わり始めた部分から入ればよい。この点は、後で述べる三つ目の道に関わってきます。
五つの力は、それぞれ独立に働くのではありません。需要が減り、単価が下がり、知見を失い、投資ができず、時間がない。互いに強め合って、一つの方向に協力会社を押し流します。これは特定の元請けの方針の問題ではなく、AIが工数を消す以上、どの元請けの下でも同じように起きることです。
「開発需要は増えるのではないか」という反論
ここで、一つの反論に答えておく必要があります。生産性が上がれば、これまで開発者を確保できずに諦めていたテーマにも取り組めるようになり、開発需要そのものは増えるのではないか。だとすれば、協力会社への需要も維持されるのではないか、という反論です。
前半は正しいと思います。クラウドが登場したとき、一つのシステムに要するインフラ技術者は激減しましたが、IT全体の需要は増えました。生産性が上がれば単価が下がり、単価が下がれば用途が広がる。AIによって開発の総量は増えるでしょう。しかし、需要が増えることと、協力会社への需要が維持されることは、別の命題です。増えた需要が誰に向かうかが問題であり、三つの理由から、協力会社には向かいません。
一つは、増える需要の性質です。AIで新たに着手できるようになるのは、大規模な基幹刷新ではなく、事業部門の現場に密着した、小さく速く繰り返す開発です。この種の開発は、業務の文脈を持つ少人数のチームで回すときに最も生産性が高く、人数を集めて層を重ねる構造とは相性が悪い。仕様を上から下へ渡す過程で文脈が失われれば、AIは局所最適なコードを量産するだけになります。増えた需要は、多重下請けという形態を必要としないのです。
もう一つは、ユーザー企業が内製を諦めていた理由が消えることです。内製を手放した最大の理由は、開発者を確保できないことでした。AIがその制約を外せば、業務を知る少数の社員とAIで、かつて外注していた開発の多くを賄えます。もはや企業経営にとってITは前提であり、その中核を外に置き続ける合理性は薄れていきます。増えた需要の受け皿は、まずユーザー企業自身になります。
最後に、外に出る需要があっても、それは「人数」ではなく「成果」として出ることです。ユーザー企業が内製で賄えない部分は、業務とAIをつなぐ知見や、成果に責任を持つ伴走であって、作業者の頭数ではありません。協力会社が売ってきたのは頭数であり、その商品への需要は、総需要が増えても減ります。クラウドの例に戻れば、増えた需要を取ったのはクラウド事業者とアプリケーション開発者であり、サーバーを組み立てて納品していた事業者ではありませんでした。
つまり、この反論は総需要について正しく、その配分について誤っています。需要は増える。しかし増えた需要は、ユーザー企業の内製と、成果を売れる相手に吸収され、人数を売る層には回りません。需要の総量が増えることは、協力会社の延命を意味するのではなく、協力会社が別の何かに変わるための余地がある、という意味で読むべきです。
現場の自助努力では解決できない
こうした状況に対して、よく語られる処方があります。技術者一人ひとりがAIを使いこなし、上流工程に移り、業種知識を深め、単価の高い人材になれ、というものです。間違いではありません。しかし、これは構造の問題に対する個人の処方であり、企業としての答えにはなりません。
理由は単純です。技術者がAIを使いこなして生産性を上げれば上げるほど、人月で売っている企業の売上は減ります。前稿で述べた「早く仕上げるほど売上が減る」構造は、協力会社の中でも同じように働きます。現場が努力すればするほど会社が苦しくなる仕組みの中で、現場に努力を求めることは、矛盾を現場に押し付けることにほかなりません。
上流工程への移行も、全員には開かれていません。上流の仕事は下流より少なく、元請けが手放しません。業種知識を深めても、それを工数として売る限り、知見が製品に移った瞬間に価値を失うことは前節で述べたとおりです。個人の努力が報われる形は、企業が売り方を変えたときにしか生まれないのです。
ここに、協力会社だけが抱えるジレンマがあります。元請けは自らAI駆動開発を進め、協力会社にも同じ水準を求めます。AIを使えば工数はこれだけ減るはずだ、という前提で発注し、それに応じられない会社は発注先から外れていきます。だから協力会社は、元請けと同じようにAI駆動開発に取り組まざるを得ません。しかし取り組めば、生産性は上がり、請求できる工数は減り、売上は減ります。取り組まなければ発注を失い、取り組めば売上を失う。どちらに進んでも人月の売上は縮むのです。
元請けには、この縮みを吸収する手段があります。減った工数の分を価値で売り直すこと、つまりValue Pricingです。協力会社には、その手段がありません。顧客は元請けであり、元請けは工数で買うからです。同じAI駆動開発に取り組んでも、元請けは果実を手にし、協力会社は痛みだけを受け取る。このジレンマから抜け出す道は、AIへの取り組みを緩めることではなく、売る単位を工数から別のものに変えることしかありません。そしてそれは、現場ではなく経営が決めることです。
何を売るのか。誰に売るのか。どの契約形態で売るのか。どこに投資し、どの事業をやめるのか。これらはすべて経営の判断領域であり、現場には決められません。現場に自助努力を求める前に、経営が決めなければならないことがあります。そして、その判断を先送りにしている間に、五つの力は働き続けます。
厳しい言い方になりますが、多くの協力会社の経営は、この現実をまだ正しく理解していないように見えます。元請けからの発注が続いている間は、変化は見えにくい。しかし、発注が減り始めたときには、投資の余力も時間も残っていません。経営に求められているのは、まだ数字に表れていない変化を、構造から読み取ることです。
経営が示すべき道筋
では、経営は何を決めるべきなのか。協力会社の行き先は、大きく三つに分かれると考えています。どれを選ぶかは経営の判断ですが、選ばないという選択だけはありません。選ばなければ、一つ目に押し流されるからです。
一つ目は、工数の供給者として残る道です。 AIで工数が減っても、ゼロにはなりません。大規模な運用保守、レガシーの維持、元請けが手を離せない現場には、しばらく人が要ります。この道を選ぶなら、縮小を前提に経営を組み直すことになります。人員を絞り、固定費を下げ、残る需要の中で利益を出す。恥ずべき選択ではありませんが、成長はなく、時間とともに規模は小さくなります。この道を選ぶなら、それを経営が明言し、そのための体制を整えるべきです。何となく続けるのが最も危険です。
二つ目は、知見を資産に変える道です。 特定の業種、特定の業務について、現場で積み重ねてきた知見を、工数ではなく製品やサービスとして売る道です。業務特化のAIエージェント、業種向けのテンプレート、データの整備と活用の仕組み。元請けの製品に組み込まれて利用に応じた分配を受ける形もあれば、自社の製品として顧客に直接提供する形もあります。この道には投資が要ります。知見を持つ技術者を、請求可能な稼働から外し、製品づくりに充てなければなりません。人月の売上を一時的に減らしてでも、です。経営が引き受けるべき痛みはここにあります。
三つ目は、元請けを介さず、ユーザー企業に直接向き合う道です。 AIによってユーザー企業の内製化は進みます。しかし、内製できる人材を十分に持つ企業は多くありません。ユーザー企業の内製チームに入り、業務とAIをつなぎ、現場で成果を出す伴走者としての仕事は、これから増えます。これは工数の販売に見えますが、買い手が元請けではなくユーザー企業であり、求められるのが作業ではなく成果である点で、人月とは質が違います。この道を選ぶなら、元請けとの関係を見直し、ユーザー企業の事業部門に到達する営業の力を持たなければなりません。前稿で述べた「情報システム部門にしか届かない営業は役に立たない」という指摘は、協力会社にはより強く当てはまります。
三つの道に共通して、経営が決めるべきことがあります。どの業種、どの業務の知見を自社の強みと定めるのか。その知見を持つ人材を、稼働から外して何に充てるのか。元請けへの依存をどこまで下げるのか。その移行期の売上減を、どの程度まで許容するのか。評価と報酬を、稼働率から何に変えるのか。これらに答えを出し、社内に示し、実行することが、経営の仕事です。
一つだけ付け加えます。元請けの側にも、やるべきことがあります。協力会社を人月で買うことをやめ、知見の対価を製品の利用に応じて分配し、ユーザー企業への直接の関係を妨げないことです。元請けが価値で売りながら協力会社を工数で買い続けるなら、業界の人月は消えず、ただ下へ移るだけです。それは元請けにとっても、知見の供給源を失うことを意味します。
自らの変革を断行する——富士通が示した見本
経営が道筋を示すだけでは足りません。自らの変革を断行しなければ、現場は動きません。その点で、富士通自身がこの数年に行ってきたことは、一つの見本になると思います。
時田隆仁氏が社長に就任した2019年、富士通は長年収益を支えたメインフレーム事業への依存に強い危機感を抱いていました。そこから始まったのが、全社変革プロジェクト「フジトラ(Fujitsu Transformation)」です。やったことを並べると、その痛みの大きさが分かります。
2020年に幹部社員約1万5000人にジョブ型人事制度を適用し、2022年には国内の一般社員4万5000人に広げました。年功序列を廃し、報酬を職務と職責で決める仕組みに変え、入社5年目の社員を部長級に抜擢する例も出ています。2022年には早期退職を募り、3000人規模が応じたと報じられました。狙いの一つは、顧客の情報システム部門を相手にしてきた人材を減らし、事業部門とDXの商談ができる人材を増やすことでした。国内に15あったSI子会社を本体に吸収し、ニアショアの開発センターに再編しました。メインフレームの製造からは2030年に撤退することを決め、半導体子会社をはじめとする非主力事業を売却しました。グローバルで12万4000人いた従業員は9万9000人まで減り、今年からは新卒一括採用を事実上やめて、採用の権限を事業部門に委ねています。時田氏の言葉を借りれば、「ヘッドカウントベースの事業はもう持たない」ということです。
これらは、売上を減らし、人を減らし、長年の事業を手放す決断の連続でした。元請けの最上位にいる富士通ですら、自分自身を切らなければ人月から離れられなかったのです。しかも、ここまでやってなお、Value Pricingの比率は2025年度で2割にすぎません。前稿で確かめたとおり、人月の前提を外す作業は、2035年になっても完了しない工程表です。
富士通のやり方をそのまま真似る必要はありません。規模も資本も違います。しかし、協力会社の経営に求められているのは、同じ種類の決断です。何をやめるのか。誰を外すのか。どの売上を手放すのか。それを決めずに「AI活用を推進する」「上流シフトを図る」と唱えても、現場は変わりません。変革は、経営が自分の痛みを引き受けたときにしか始まらないのです。
もう一つ、富士通の例から学ぶべきことがあります。これだけの変革を進めながら、富士通は協力会社との関係をどう変えるかを、少なくとも公開の場では語っていません。IR Dayの資料にも、その記述はありません。元請けの変革は、下流への配慮なしに進む可能性があるということです。協力会社の経営は、元請けが道筋を示してくれるのを待つべきではありません。待っている間に、五つの力は働き続けます。
これは日本のSIビジネスの構造の問題である
ここまで協力会社の問題として述べてきましたが、視野を広げる必要があります。多重下請けは、協力会社が選んだ構造ではありません。日本のユーザー企業とIT企業が、何十年もかけて共に作り上げた構造です。
起源を辿れば、ユーザー企業が情報システムの内製を手放したことに行き着きます。システムは本業ではない。固定費を抱えたくない。だから外部に任せる。ユーザー企業は要件を書き、ベンダーに丸投げし、工数で対価を払いました。ベンダーは、ユーザー企業の需要変動を自社の固定費で受けたくないので、協力会社に外注しました。協力会社も同じ理由で、さらに下へ外注しました。各層が「人を抱えるリスク」を下へ転嫁した結果が、多重下請けです。
この構造は、工数で買う慣行の連鎖の上に成り立っています。ユーザー企業が工数で買うから、元請けは工数で売る。元請けが工数で売るから、協力会社から工数で買う。どの層も、自分が人を抱えずに人を集める仕組みとして、この構造を必要としていました。責任は特定の誰かにあるのではなく、構造の全員にあります。
AIは、この構造の前提を消します。多重下請けが必要だったのは、システムを作るのに大量の人が要ったからです。人を集めるために、層を重ねて調達する必要があった。AIによって、少人数で、場合によっては一人で、かつての何十人分の仕事ができるようになれば、人を集める仕組みそのものが要らなくなります。層を重ねる理由が消えるのです。
これは、協力会社の縮小という局所の問題ではありません。日本のIT産業が、人を集めて売る産業から、知見と技術を売る産業へ変わるかどうかという問題です。そして、その変化を最終的に決めるのは、工数で買い続けるのか、成果で買うのかという、ユーザー企業の選択です。前稿で述べたとおり、舵はユーザー企業の側にあります。協力会社の経営が自らの変革を断行することと、ユーザー企業が買い方を変えることは、同じ構造の両端で起きなければならない変化です。
ユーザー企業とIT企業の新たな関係を築く意義
では、人を集める仕組みが要らなくなった後に、ユーザー企業とIT企業はどのような関係を結ぶべきなのでしょうか。
従来の関係は、上下でした。ユーザー企業が発注し、元請けが受け、協力会社が作る。情報も判断も上から下へ流れ、下層の技術者は、自分が作っているものが顧客の事業にどう役立つのかを知らされないまま、仕様どおりに作りました。工数で買う関係では、それで構わなかったのです。成果を問われないからです。
成果で買う関係では、これが成り立ちません。成果を出すには、業務を知る人と技術を知る人が、同じ場所で、同じ目的を共有して働く必要があります。ユーザー企業の現場にIT企業の技術者が入り、事業の判断に関わり、その結果に責任を持つ。IT企業の側も、ユーザー企業の事業の中身を知らなければ、価値を定義できません。上下の関係は、横に並ぶ関係に変わらざるを得ません。
この関係において、IT企業が売るものは工数ではなく、知見と技術と、成果を出す力です。ユーザー企業が買うものは、作業ではなく、事業の成果です。両者の間に立って工数を分配する層は、この関係には居場所がありません。協力会社が三つ目の道、すなわちユーザー企業に直接向き合う道を選ぶなら、それはこの新しい関係の当事者になることを意味します。
ここに、日本にとっての意義があります。日本企業のIT投資は、長年、既存システムの維持と運用に費やされ、事業の成長に向かいませんでした。その理由の一つは、ユーザー企業が内製を手放し、工数で買い、ベンダーが工数で売るという構造が、ITを事業から切り離してきたことにあります。誰も成果に責任を持たない仕組みの中で、ITは事業の道具ではなく、コストになりました。
AIは、この構造を変える機会をもたらしています。少人数で成果を出せる技術は、ユーザー企業が再びITを事業の中に取り戻すことを可能にします。IT企業は、人を貸す相手から、知見と技術で事業を共に動かす相手に変わることができます。多重下請けの解体は、その過程で避けられない痛みですが、目的ではありません。目的は、ユーザー企業とIT企業が、事業の成果を共に追う関係を築くことです。それができれば、AIがもたらす生産性の果実は、特定の層に留まらず、日本の産業全体に行き渡ります。
協力会社の経営が自らの変革を断行することは、自社の生き残りのためだけではありません。この新しい関係の当事者になるための条件なのです。
問われるのは経営である
本稿の要点を、もう一度整理します。
AIが工数を消す以上、工数を売ることしかできない企業は、需要、価格、知見、投資余力、時間の五つの力によって、一つの方向に押し流されます。これは特定の元請けの方針ではなく、構造の必然です。
この構造に対して、現場の自助努力は答えになりません。現場が生産性を上げるほど人月の売上は減り、上流への移行は全員には開かれず、知見を工数で売る限り、知見が製品に移った瞬間に価値を失うからです。何を売り、誰に売り、何をやめるのかは、経営にしか決められません。
経営が示すべき道筋は三つあります。縮小を前提に工数の供給者として残るか、知見を資産に変えて製品やサービスとして売るか、元請けを介さずユーザー企業に直接向き合うか。どれを選ぶにせよ、移行期の売上減と、稼働から人を外す痛みを、経営が引き受けなければなりません。富士通が自らに行った変革は、元請けの最上位にいる企業ですら、それなしには人月から離れられなかったことを示しています。
そして、この問題は協力会社に閉じていません。多重下請けは、ユーザー企業が内製を手放し、各層が人を抱えるリスクを下へ転嫁して作られた構造であり、AIはその前提である「人を集める必要」を消します。構造が変わる先にあるのは、ユーザー企業とIT企業が上下ではなく横に並び、事業の成果を共に追う関係です。日本のITを事業の中に取り戻すという意味で、これは一産業の構造転換を超えた意義を持ちます。
工数で買われる側の経営に、残された時間は長くありません。しかし、まだあります。この現実を正しく理解し、道筋を示し、自らの痛みを引き受ける。それをいつ始めるかが、どの企業がこの新しい関係の当事者になるかを決めるのだと思います。
参考
- 前稿「AI前提のSIビジネスは工数では成り立たない——富士通Value Pricingが示すもの」
- 富士通「IR Day 2026」レポート:5人の副社長が示す成長戦略(クラウドWatch、2026年9月17日)
- 「早く仕上げるほど売上は減る」富士通・時田社長が語るSIerが「人月の通用しない時代」で稼ぐ方法(Business Insider Japan、2026年9月24日)
- 新卒一括採用をやめた富士通で何が起きているのか。時田社長が語る人事改革の現在地(Business Insider Japan、2026年1月)
- AI企業へと転換する富士通 エヌビディア提携と時田改革の全貌(日経ビジネス、2026年1月30日)
- 富士通が人事リストラ、早期退職募集の背景に「営業利益率10%」の公約(日経クロステック、2022年1月)
- NTTデータグループ・日立がFDEで攻勢、AI需要巡る覇権争い 脱・人月へ(日経クロステック、2026年10月)

『AI実践ドリル30日チャレンジ 仕事にすぐ効くAI活用』(日経BP)を紹介する連載が、日経クロステック(xTECH)に掲載されました。
第1回 ビジネスパーソンが生成AIの有償版を使うべきである理由
第2回 「事業変革推進室長」として生成AIで新規事業を企画する
第3回 AIの「魔法」をメール作成と悩みの「壁打ち」で体感
第4回 新規事業の「3段階の自立シナリオ」をAIで描く
第5回 AIにいきなり「斬新なアイデア」を求めるのは避けよ
本書は、これまでのAI本とは毛色が異なり、新規事業開発やマーケティングの実践ノウハウを、AIを使いながら体験的に学べる「ドリル」です。
AIの使い方を解説するのではなく、実際のビジネスの現場でどう使いこなし、新しい価値を生み出せばいいのかを、手を動かしながら身につけていただけます。
「AIをどう使うか」に留まっている限り、AIの真価は引き出せません。「AIでどう変わるか」、すなわちAIを前提として、仕事のやり方をどう変えればいいのか。それをお伝えしたくて書いた本です。まだの方は、ぜひご一読ください。
どうぞよろしくお願いいたします。